Quelle banque choisir pour financer une voiture électrique ? Parmi les offres publiques examinées dans le dossier, complétées par une vérification de l’offre SG le 5 novembre 2026, le Crédit Mutuel et le CIC affichent chacun un TAEG fixe de 3,49 % pour un financement électrique allant jusqu’à 35 000 € sur cinq ans maximum. BNP Paribas propose une autre solution, à 5,11 %, avec des montants et durées plus étendus. SG publie également un exemple à 6,70 % de TAEG fixe pour 10 000 € empruntés sur 48 mois afin de financer un véhicule électrique. Ces taux correspondent aux conditions des exemples publiés et ne préjugent pas du tarif proposé pour chaque dossier.
Ces taux ne garantissent toutefois pas le crédit le moins cher pour chaque emprunteur. MD-Auto vous aide à comparer les conditions publiées, le coût réel du financement et les critères à vérifier avant de signer.
Quelles banques proposent les crédits électriques les plus avantageux ?
Trois établissements présentent des offres dont les taux et les principales caractéristiques sont documentés. Le tableau permet de les situer, mais leurs plafonds et durées diffèrent : il ne constitue donc pas un classement définitif des banques les moins chères.
| Banque | Crédit | TAEG fixe affiché | Montant | Durée |
|---|---|---|---|---|
| Crédit Mutuel | Crédit véhicule électrique | 3,49 % | Jusqu’à 35 000 € | Jusqu’à 60 mois |
| CIC | Crédit véhicule électrique | 3,49 % | Jusqu’à 35 000 € | Jusqu’à 60 mois |
| BNP Paribas | Prêt Mobilité Électrique | 5,11 % | 1 000 à 60 000 € | 4 à 108 mois |
| SG | Crédit Auto Expresso — solution « Véhicule électrique » | 6,70 % dans l’exemple de 10 000 € sur 48 mois | 1 000 à 60 000 € | 12 à 48 mois |
Taux publiés sur les pages officielles des établissements et relevés dans le dossier au 3 novembre 2026. Conditions Crédit Mutuel et CIC datées du 1er novembre 2026. Taux susceptibles d’évoluer, offres soumises à acceptation et assurances facultatives non comprises dans les exemples.
Le Crédit Mutuel et le CIC affichent des conditions identiques dans leur exemple représentatif : pour 10 000 € empruntés sur 60 mois, 59 mensualités de 181,65 €, une dernière de 181,59 € et 10 898,94 € au total. Le crédit coûte donc 898,94 €, hors assurance facultative. Les deux offres sont à égalité sur cette simulation ; le choix peut notamment dépendre de l’acceptation du dossier et des conditions contractuelles.
BNP Paribas affiche pour sa part un exemple de 30 000 € sur 60 mois : 566 € mensuels, soit 33 960 € remboursés hors assurance. Son plafond de 60 000 € et sa durée possible de 108 mois peuvent intéresser des projets dépassant les limites des deux premières offres. En revanche, comparer directement les 3 960 € d’intérêts de cet exemple aux 898,94 € précédents serait trompeur : les capitaux empruntés sont différents.
SG publie, pour sa solution destinée aux véhicules électriques, un exemple de 10 000 € sur 48 mois au TAEG fixe de 6,70 % : mensualité affichée de 237,15 €, montant total dû de 11 383,19 € hors assurance facultative et frais de dossier offerts. Le coût du crédit atteint donc 1 383,19 €. L’assurance emprunteur facultative présentée ajoute 7 € par mois, soit 336 € sur la durée et un total de 11 719,19 € assurance comprise. Ces chiffres sont ceux de l’exemple publié, pas une proposition personnalisée. Sa durée de 48 mois ne permet pas une comparaison directe avec les exemples sur 60 mois des autres banques.
Crédit Agricole, Banque Populaire, Caisse d’Épargne et SG : quelles alternatives ?
D’autres banques proposent des financements automobiles adaptés à la mobilité électrique. Leurs caractéristiques sont utiles à comparer, même lorsque le taux précis nécessite une simulation.
Crédit Agricole : le Prêt Transition Mobilité est présenté comme un prêt personnel dont les fonds peuvent être utilisés librement, sans justificatif de dépenses. Il finance notamment des véhicules électriques et peut également couvrir une borne de recharge. La banque prévoit des conditions concernant les émissions du véhicule et sa date de mise en circulation, notamment après le 1er mars 2020. Le TAEG applicable doit être obtenu auprès de l’établissement. Comme pour les autres prêts non affectés, sa nature contractuelle mérite d’être vérifiée avant l’achat.
Banque Populaire : son Prêt Véhicule Propre prend la forme d’un prêt personnel non affecté, pouvant atteindre 75 000 € et, selon l’établissement régional, 120 mois. Cette amplitude peut être intéressante pour ajuster les mensualités, sans démontrer que le crédit coûte moins cher.
Caisse d’Épargne : le Prêt Véhicule Propre prévoit un financement de 1 000 à 75 000 €, à taux fixe, sur 4 à 72 mois. Les conditions précises peuvent varier d’une caisse régionale à l’autre.
SG : le Crédit Auto Expresso est un prêt amortissable non affecté accessible à partir de 1 000 €, sur 12 à 84 mois, sans apport imposé. Ces conditions générales doivent être distinguées de celles de la solution « Véhicule électrique » présentée dans le tableau. Le seuil de 35 000 € annoncé pour une réponse de principe immédiate n’est pas un plafond de financement.
Le remboursement anticipé, partiel ou total, est annoncé sans frais par SG. L’assurance emprunteur est facultative. Hors conditions particulières, les frais de dossier annoncés sont de 1 % du crédit, avec un minimum de 70 € pour les crédits d’au moins 4 500 € ; ils sont offerts pour toute souscription en ligne.
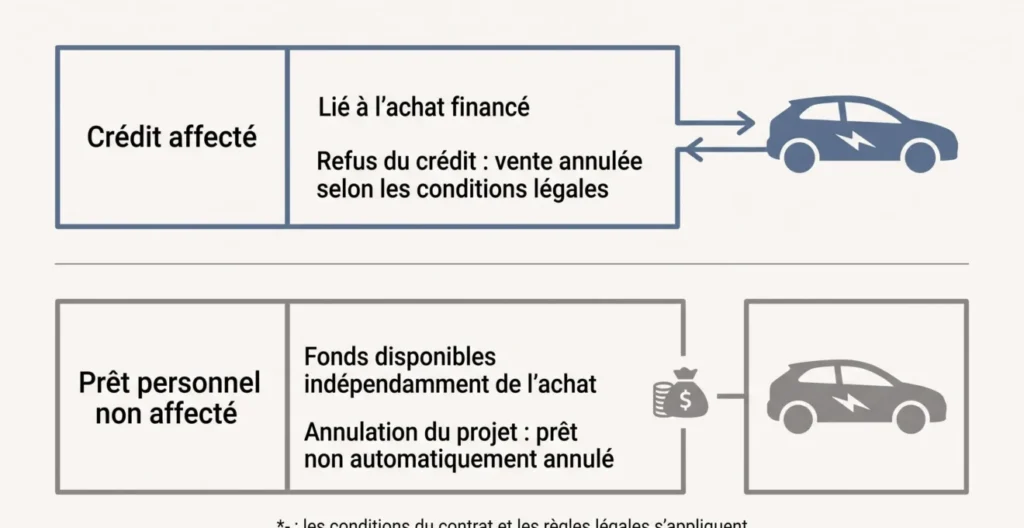
La nature non affectée du prêt a une conséquence concrète : si l’achat du véhicule ne se réalise pas, le crédit n’est pas automatiquement annulé. Il ne bénéficie pas du lien juridique entre vente et financement propre au crédit affecté, expliqué plus loin
Pour MD-Auto, deux questions sont à distinguer : l’offre peut-elle financer votre projet, et à quel coût ? Une durée potentiellement longue, un plafond étendu ou la possibilité de financer une borne aide d’abord à identifier les banques à solliciter ; ces caractéristiques ne prouvent pas qu’elles sont moins chères. Sans TAEG national confirmé, seul un devis établi sur le même montant et la même durée permet de comparer leur prix. D’autres formules existent, comme celles évoquées dans notre article sur la possibilité de financer l’achat d’une voiture avec un prêt BFM. La Banque Française Mutualiste s’appuie sur SG comme partenaire distributeur pour ses offres destinées aux agents du secteur public. Ce partenariat ne permet pas d’assimiler les conditions d’un prêt BFM à celles du Crédit Auto Expresso.
Comment comparer le coût réel de deux crédits auto électriques ?
Une mensualité faible peut sembler attractive. Pourtant, elle ne suffit pas à déterminer le financement le moins coûteux. Trois vérifications permettent de comparer correctement les banques.
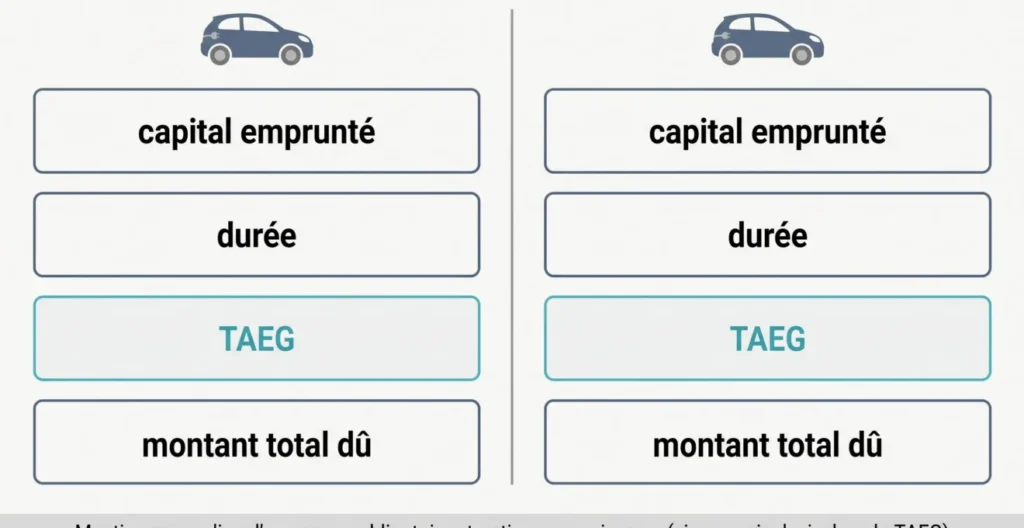
- Fixer le même montant et la même durée. Demandez par exemple aux différents établissements des simulations établies avec un capital identique et un échéancier de même durée. Sans ces hypothèses communes, la comparaison des mensualités et intérêts n’est pas fiable.
- Comparer le TAEG et le montant total dû. Le taux annuel effectif global (TAEG) comprend les intérêts et les frais nécessaires à l’obtention du prêt, notamment les frais de dossier et les assurances obligatoires. Le total dû indique concrètement la somme à rembourser.
- Examiner séparément l’assurance facultative et les options. Vérifiez les primes, les reports d’échéances et les éventuelles conditions de modification du remboursement.
Dans l’exemple BNP Paribas de 30 000 € sur cinq ans, l’assurance facultative présentée coûte 20,10 € mensuels, soit 1 206 € supplémentaires sur la durée. Les 33 960 € dus hors assurance, additionnés aux 1 206 € de cette assurance facultative standard, représentent 35 166 € sur cinq ans dans cet exemple, sans constituer une proposition personnalisée ni modifier le TAEG affiché. Il illustre pourquoi deux financements au TAEG proche peuvent représenter des budgets effectivement payés différents selon l’assurance retenue.
Enfin, allonger la durée permet généralement de diminuer la mensualité, mais augmente les intérêts à taux et conditions comparables. Un remboursement étalé sur sept ou neuf ans n’est donc pas automatiquement plus avantageux qu’un prêt sur cinq ans.
Crédit affecté ou prêt personnel : quelle différence pour l’achat ?
Un financement commercialisé comme « crédit auto » n’est pas nécessairement un crédit juridiquement affecté. Cette différence devient particulièrement importante lorsque l’achat du véhicule ne se réalise pas.
Avec un crédit affecté, imaginez que vous signiez pour une voiture précisément désignée, sous réserve de ce financement lié à la vente. Si la banque refuse ce crédit, la vente est annulée selon les règles applicables : vous n’avez pas à honorer cet achat sans le financement prévu.
Avec un prêt personnel non affecté, imaginez au contraire que vous obteniez les fonds puis abandonniez l’achat de la voiture. Le prêt reste indépendant de cette vente : il n’est pas automatiquement annulé et ses obligations de remboursement demeurent selon le contrat.
Un crédit affecté prévoit normalement un délai de rétractation de 14 jours calendaires après la signature de l’offre, avec des modalités particulières notamment en cas de livraison anticipée. Les règles du crédit affecté permettent de vérifier les conséquences juridiques selon la situation.
Avant de choisir entre deux propositions tarifaires, vérifiez donc la nature exacte du contrat. Un taux intéressant ne compense pas nécessairement une protection contractuelle moins adaptée à votre projet.
Quels points vérifier avant de demander son financement ?
Un crédit automobile attractif doit aussi correspondre à votre véhicule et à votre capacité de remboursement. Avant de déposer une demande, réunissez les éléments suivants :
- Le prix du véhicule et le capital nécessaire : déterminez la somme que vous devez réellement emprunter, en tenant compte de votre apport éventuel.
- Les caractéristiques de la voiture : motorisation, date de mise en circulation et conditions d’éligibilité à l’offre choisie, particulièrement pour une occasion.
- La durée envisagée : choisissez une mensualité compatible avec votre budget sans négliger les intérêts cumulés.
- Vos ressources et vos charges : la banque examine votre solvabilité avant d’accorder le financement.
- Les frais et possibilités d’adaptation : assurance, report, remboursement anticipé et éventuelles indemnités prévues au contrat.
Par exemple, Banque Populaire précise que le report de la première échéance peut générer des intérêts supplémentaires et augmenter le total dû. Certaines opérations de remboursement anticipé peuvent également entraîner une indemnité dans les limites légales. Une facilité de gestion n’est donc pas nécessairement gratuite.
Pour les réseaux régionaux comme Banque Populaire ou Caisse d’Épargne, demandez les conditions applicables à votre établissement. Un devis détaillé permet ensuite de comparer réellement les propositions. La banque reste libre d’accepter ou de refuser le crédit après étude de la solvabilité, conformément au fonctionnement du crédit à la consommation.
MD-Auto recommande également de replacer les mensualités dans le budget automobile complet : assurance du véhicule, entretien et coût de recharge d’une voiture électrique à domicile. Ces dépenses ne déterminent pas le taux du prêt, mais elles comptent pour évaluer le budget disponible chaque mois.
Quelle banque choisir pour son crédit voiture électrique ?
Pour un achat électrique entrant dans les conditions de l’offre à 3,49 %, jusqu’à 35 000 € sur 60 mois au maximum, commencez par solliciter le Crédit Mutuel et le CIC : leur égalité sur l’exemple publié ne garantit ni l’obtention du prêt ni le même tarif dans tous les dossiers.
Pour un financement supérieur à 35 000 €, BNP Paribas et la solution « Véhicule électrique » de SG proposent toutes deux un montant pouvant atteindre 60 000 €, avec des durées différentes : jusqu’à 108 mois pour BNP Paribas, contre 48 mois pour cette solution SG. Pour une durée supérieure à 60 mois, examinez les financements dont les conditions le permettent, notamment BNP Paribas et le Crédit Auto Expresso général, sans leur appliquer automatiquement les taux des exemples correspondant à d’autres modalités. Les autres réseaux restent à consulter selon leurs plafonds, durées et critères d’éligibilité.
Pour départager les réponses, MD-Auto conseille de demander des propositions portant sur le même capital et la même durée, puis de comparer le montant total dû, l’assurance facultative et la nature du contrat. Retenez une mensualité compatible avec vos ressources et vos charges : une limite de financement adaptée n’est pas, à elle seule, la preuve du crédit le moins coûteux.